מוסקוביץ, אזרואל
  • דף בית
  • אודותינו
  • הישגים
  • תחומי פעילות
    • ארנונה
    • היטלי פיתוח
    • היטלי השבחה
    • חיובי מים וביוב
    • תובענות ייצוגיות
    • אשפה
    • שילוט
  • כתבו עלינו
    • תקשורת מקוונת
    • עתונות כתובה
  • פרסומים מקצועיים
    • מאמרים מקצועיים
    • מאמרים אקדמיים
  • ניוזלטר
  • הצוות שלנו
  • צור קשר
  • דף בית
  • אודותינו
  • הישגים
  • תחומי פעילות
    • ארנונה
    • היטלי פיתוח
    • היטלי השבחה
    • חיובי מים וביוב
    • תובענות ייצוגיות
    • אשפה
    • שילוט
  • כתבו עלינו
    • תקשורת מקוונת
    • עתונות כתובה
  • פרסומים מקצועיים
    • מאמרים מקצועיים
    • מאמרים אקדמיים
  • ניוזלטר
  • הצוות שלנו
  • צור קשר
החיובים בנסיקה והעסקים בנחיתה – אבסורד הטייס האוטומטי של תעריפי הארנונה
ראשי » החיובים בנסיקה והעסקים בנחיתה – אבסורד הטייס האוטומטי של תעריפי הארנונה

החיובים בנסיקה והעסקים בנחיתה – אבסורד הטייס האוטומטי של תעריפי הארנונה

      מאת עו"ד טל יצחק אזרואל, עו"ד עדי מוסקוביץ ואיציק בטומיאשוילי (כלכלן)

תעריפי הארנונה מתעדכנים בכל שנה לפי ממוצע של מדד המחירים לצרכן ומדד השכר במגזר הציבורי. נוסחת העדכון מכונה "טייס אוטומטי", שכן היא אינה דורשת הפעלת שיקול דעת או מעשה חקיקה בכדי לעדכן את תעריפי הארנונה מדי שנה, כפי שהיה נהוג עד לשנת 2008.

לצורך חישוב עדכון תעריפי הארנונה בשנת 2021, מדד המחירים לצרכן ירד ב- 0.59%, אולם מדד השכר הציבורי דווקא עלה ב־2.8%. כל בר דעת היה מצפה שבמצב של דֶּפְלַצְיָה (ירידת מחירים) הדבר ישפיע במתאם דומה על חיובי הארנונה, זאת במיוחד כאשר המשק מצוי במצב משברי שבו מאות אלפי אזרחים מחוסרי עבודה ועסקים רבים על סף פשיטת רגל. והנה, בשנת 2021 חיובי הארנונה צפויים לעלות, למרות שמדד המחירים לצרכן ירד ב – 0.59%,  וזאת בעקבות נוסחת עדכון "הטייס האוטומטי" שהובילה לעלייה של 1.1% בהתאם לנוסחה שבטבלה מטה.

ניתן להיווכח כי משקלם של מדד המחירים לצרכן ומדד השכר הציבורי שווה, אולם בעוד שהראשון ירד וצפוי להמשיך להישאר בשיעורים נמוכים, האחרון מצוי בעליה, כך שתמהיל עדכון תעריפי הארנונה אינו משקף נכונה את המציאות הכלכלית הריאלית. כך במיוחד בשנת 2021 וכך היה גם בשנים האחרונות.

בגרף שלהלן ניתן לראות את שיעור העלאה בארנונה בפועל אל מול שיעור מדד המחירים לצרכן בתקופה הרלוונטית.


שיעור העלאה בפועל בארנונה עמד על כ- 14.1% בין השנים 2014 לשנת 2021 בעוד ששיעור מדד המחירים לצרכן על בכ- 2.2% בלבד.

ניתן לראות בטבלה מטה את ההשפעה הכלכלית של עיוות נוסחת הטייס האוטומטי בארנונה ביחס לשיעור עליית מדד המחירים לצרכן על האזרחים ועל העסקים בפרט:


מנגד, אם ניקח לדוגמא את "סל המדדים" של עדכון "הטייס האוטומטי" תעריפי המים, נראה שיש משקל רב יותר (ובצדק) למדד המחירים. להלן טבלה המתארת את "סל המדדים" של עדכון תעריפי המים:

במידה והטייס האוטומטי בארנונה היה מחושב לפי סל המדדים שקבעה רשות המים לצורך עדכון תעריפי המים (את מדד תעריפי החשמל נשייך למדד השכר הציבורי), נקבל שהארנונה צריכה דווקא לרדת ב- 0.1%.

להלן טבלה המדגימה את התוצאה:
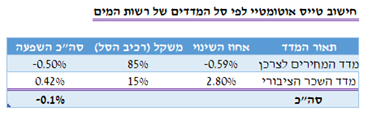
בטבלה הבאה נדגים באופן מוחשי כיצד הבדלים אלו בסל המדדים בחישוב הטייס האוטומטי מביאים לפגיעה קשה במגזר הפרטי, ובפרט במגזר העסקי.

להלן חיוב לשנת 2021 ולשנת 2031, הן לפי הטייס האוטומטי בארנונה (בפועל) והן לפי הטייס האוטומטי של תעריפי המים (בהתאם למדד ידוע מאי 2020 למדד ידוע מאי 2019 – מדדי עדכון בארנונה), תוספת החיוב מבטאת את הפערים שבין נוסחת הטייס האוטומטי בארנונה לבין נוסחת הטייס האוטומטי של תעריפי המים:

לצורך המחשה ניקח חיוב ארנונה של עסק עם חיוב שנתי של 4,000,000 ש"ח בשנת 2020 ונראה כיצד ההבדלים בעדכון נוסחת הטייס האוטומטי בארנונה אל מול עדכון נוסחת הטייס האוטומטי של תעריפי המים (1.2% לשנת 2021) ישפיעו על החיוב בעוד 10 שנים:

ניתן לראות כי נוסחת הטייס האוטומטי של הארנונה תגדיל את החיוב של אותו בעל עסק בכחצי מיליון ש"ח וזאת במשך עשור בודד בלבד. חשוב לציין שתוספת החיוב הינה שנתית אך התוספת גדלה עם השנים בריבית דריבית וככל שנוקף הזמן, העלות על העסקים הופכת להיות כבדה עד בלתי אפשרית. בימים אלו העיוות בנוסחת העדכון גורם לתוצאה קשה במיוחד.

במקרים של חריגות שכר במגזר הציבורי (ולצערנו הרב יש לא מעט מקרים כאלו), כולנו משלמים על כך בריבית דריבית. הנה כי כן, העיוות ברור וזועק לשמיים ובכל זאת עולם כמנהגו נוהג.

אנו תקווה כי הדברים יחלחלו גם למקבלי ההחלטות שם למעלה ויפה שעת אחת קודם.

צרו קשר
News
  • ת"א (י-ם) 59120-11-24 עירית ירושלים נ' יהורם קארשי (נבו, 23.8.2026)
    בית משפט השלום בירושלים נתן פסק דין חלקי בתביעת ארנונה בסך 537,835 ש"ח לשנים 2014-2019. התביעה נסבה על בית פרטי של כ-484 מ"ר, שאוכלס בשנת 2005 וחויב לראשונה בסוף שנת 2019. נקבע כי חיוב המחזיק בפועל, כשהנכס לא החליף ידיים, אינו חיוב רטרואקטיבי אלא חוב שהתקיים בזמן אמת. מועד ידיעת העירייה רלוונטי רק להתיישנות, בהסתמך על עע"מ 2330/21 התחנה המרכזית החדשה ועל ע"א (מחוזי י-ם) 205-05-25 שבתי. לפיכך חויבו הנתבעים בקרן חוב הארנונה לשנים 2018-2019. רכיב הריבית לא נכלל, ולפי עע"מ 802/22 יצחקי בר אין עוד לבית משפט השלום סמכות טבועה להפחית ריבית. טענת ההתיישנות לשנים הקודמות וטענת ההשתק נותרו להכרעה בפסק הדין הסופי.
  • ת"צ (ב"ש) 6915-12-25 ריטיילורס בע"מ נ' עיריית באר שבע (נבו, 26.8.2026)
    בית המשפט לעניינים מינהליים בבאר שבע דחה בקשה לסלק על הסף בקשה לאישור תובענה ייצוגית נגד עיריית באר שבע. הבקשה נסבה על גביית ארנונה ביתר בשנת 2025 מנכסים בסיווג מסחר באזור א'1. המבקשת טענה כי אישור השרים להעלאה חריגה ניתן לשנת 2024 בלבד. העירייה טענה כי האישור מיום 9.10.2024 אימץ מתווה מדורג לשנים 2024-2028 בשיעור 5.56% לשנה. נקבע כי סילוק על הסף הוא סעד חריג, וכי הוצגה תשתית לכאורית לעילה אישית ולנזק קונקרטי. גם קבלת פרשנות העירייה אינה מסיימת את הבירור, נוכח הפער הנטען בין התעריף שבצו ובין התעריף שנגבה בפועל.
  • עמ"נ (ב"ש) 7998-04-25 אחים אוזן חברה לבניה בע"מ נ' וועדה מקומית תכנון ובניה אילת (נבו, 24.8.2026)
    בית המשפט לעניינים מינהליים בבאר שבע דחה ערעור על החלטת ועדת הערר במחוז דרום בעניין הקלות במגרשים ברובע השדה באילת. הוועדה לא התערבה בשומות מכריעות שהעמידו את ההשבחה על 1,030,242 ש"ח ועל 1,380,435 ש"ח, בשוליות של 20%. נקבע כי שמאי מכריע אינו חייב לנמק את יחסו לכל עסקה, ואינו מוגבל לעסקאות או למתודות של הצדדים. עם זאת עליו לתת דעתו לעסקאות שהוצגו לו ולהציג את עקרונות הניתוח, והשמאי עמד בכך. ההסתמכות על עסקה שבוטלה מצויה בשיקול דעתו המקצועי. נתוני 140 יחידות הדיור מצויים כמעט בלעדית בידי המערערת, ובחירתה להציג שבעה צמדי עסקאות בלבד פועלת לחובתה.
  • ע"א (חי') 53247-01-26 רבני יפה נ' עיריית חדרה (נבו, 25.8.2026)
    בית המשפט המחוזי בחיפה קיבל בחלקו ערעור בתביעה בגין אי-ביצוע עבודות פיתוח במגרשים בגבעת אולגה. היטלי הסלילה שולמו בשנת 1999, והסלילה לא בוצעה כשלושה עשורים. דחיית תביעת ההשבה אושרה, משמרוץ ההתיישנות מתחיל במועד התשלום ודוקטרינת העוולה הנמשכת אינה חלה. לעומת זאת נקבע כי לרשות מקומית חובת זהירות מושגית בפיתוח מקרקעין שבתחומה. עד סוף שנת 2015 חסתה העירייה תחת חריג שיקול הדעת המינהלי. משהצהירה שהפיתוח יושלם בשנת 2015, עברה לשלב הביצוע, ולא הסבירה את אי-העמידה ביעד. העירייה חויבה בפיצוי של 189,000 ש"ח לשנה בגין השנים 2016-2017, בסך כולל של 378,000 ש"ח.
  • ע"א (י-ם) 65534-02-26 מיכאל לויאן נ' עיריית ירושלים (נבו, 23.8.2026)
    בית המשפט המחוזי בירושלים קיבל את ערעור העירייה, וחייב בעל זכויות בנכס מסחרי במלוא חוב הארנונה לתקופה שבין 1.1.2005 ובין 14.8.2012. בעל הזכויות מסר לעירייה דיווח כוזב שלפיו המחזיקה בנכס היא אמו של השוכר, וצירף הסכם שכירות פיקטיבי. נקבע כי הודעה פיקטיבית אינה מוציאה את המשכיר מתחולת סעיף 326 לפקודת העיריות. משלא נמסרה הודעה אמיתית, הפך המשכיר מחזיק קונסטרוקטיבי, החב בארנונה לצד המחזיק בפועל. מרוץ ההתיישנות הושעה לפי סעיף 7 לחוק ההתיישנות, התשי"ח-1958, עד שנודע לעירייה על הכזב ביום 11.2.2021. ההשעיה חלה גם על השנים 2009-2012, בשל הודעה כוזבת נוספת משנת 2012.