


לקוחות יקרים,
בפתחה של שנת תשפ"ז, אנו מאחלים לכם ולבני ביתכם שנה טובה.
שנה של שקט, בטחון, בריאות ושל בשורות טובות, לכולנו.
אנו מתכבדים להציג בפניכם את הניוזלטר של משרדנו לחודש ספטמבר 2026.
שיעור העלאת הארנונה הכללי שיחול במשק בשנת 2027 הוא 3.05% ואולם, ממש בימים אלה בוחנים משרדי הפנים והאוצר את הבקשות להעלאות חריגות של ארנונה לשנת הכספים 2027. השנה הוגשו 121 בקשות להעלאות חריגות, כמחצית מכלל הרשויות המקומיות בישראל. ההחלטות שיתקבלו בבקשות אלה, הן שיקבעו את החיובים שיגיעו אליכם בינואר.
המאמר המצורף עוסק באחת מבקשות אלה של המועצה האזורית שומרון, המבקשת להעלות בכ־39% את תעריף הארנונה על "אדמת בניין". זו קרקע ריקה, שאין עליה מבנה ושאינה צורכת שירותים עירוניים. במאמר אנו מסבירים מדוע יש לדחות את הבקשה, ומדוע חיוב על קרקע כזו קשה להצדקה מלכתחילה.
אם קיבלתם חיוב ארנונה מוגדל, אתם מוזמנים להעביר אותו אלינו לבדיקה ללא עלות וללא התחייבות.
כהרגלנו אנו מצרפים תמצית פסקי דין מהעת האחרונה.
דף הבית
ניוזלטר לחודש יוני 2026
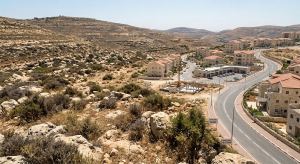
ארנונה ללא הצדקה על קרקע ללא שימוש ("אדמת בנין") ביהודה ושומרון
מאת עו"ד טל יצחק אזרואל ועו"ד עדי מוסקוביץ
מוסקוביץ אזרואל – עורכי דין
המועצה האזורית שומרון מבקשת להעלות את תעריף הארנונה על אדמת בניין בכ-39%. לדעתנו יש לדחות את הבקשה. הסיווג מטיל מס על קרקע ריקה שאין עליה דבר ושאינה צורכת שירותים. ההצדקה ההיסטורית לחייב קרקע כזו נשענה על מס שעומד היום על אפס. וההשוואה לרשויות אחרות קורסת על נתוניה שלה.
הצעת המועצה מיום 8.6.2026 מבקשת לעדכן את תעריף אדמת בניין לשנת 2027. התעריף הנוכחי, לשנת 2026, עומד על 8.65 ש"ח למ"ר. לאחר העדכון האוטומטי לשנת 2027 הוא יעמוד על 8.92 ש"ח. המועצה מבקשת להעלותו ל-12.37 ש"ח למ"ר. מדובר בהעלאה של כ-39% מעבר לעדכון השנתי, וכ-43% לעומת התעריף הנוכחי.
ההצדקה שמציגה המועצה נשענת על השוואה. לטענתה, התעריף הנהוג אצלה נמוך ביחס למועצות אזוריות אחרות ביו"ש, ובהן מטה בנימין וגוש עציון. על יסוד זה היא מבקשת להתאים את התעריף לסביבתה. נאמר מיד כי מדובר בטיעון מעגלי ולא אחת רשויות מצביעות על שכנותיה כדי להעלות את הארנונה, כך שכולן עולות באמצעות אותה השוואה.
עמ"נ (ת"א) 56975-09-23 הוועדה המקומית לתכנון ולבניה תל אביב-יפו נ' בלו מרבל בע"מ ואח' (נבו, 28.5.26)
בית המשפט קבע כי תמריץ הרחבת השימושים בתכנית השימור מקים עילה לחיוב בהיטל השבחה לפי סעיף 2(א) לתוספת השלישית. אולם זו זכות מותנת שאינה מעין-מוקנת לפי הלכת אליק רון, בשל שיקול הדעת הרחב וההליך לפי סעיף 149. לפיכך, בעקבות הלכות גוזלן ונזרי בטי ובניגוד להלכת אקרו, המועד הקובע ומועד החיוב נדחים למועד אישור השימוש הנוסף בפועל. דחייה זו מבטיחה ודאות וגביית מס אמת, שכן שומת ההשבחה במועד אישור התכנית היא ספקולטיבית.
עת"מ (מ"א) 3442-11-25 פילנדנדרום 12 בע"מ נ' מועצה אזורית – מטה בנימין (נבו, 28.5.26)
בית המשפט קיבל חלקית בקשה לסילוק על הסף ומחק את העתירה ברכיב החיוב הרטרואקטיבי בגין סיווג כ"אדמת בניין". נקבע כי טענה זו היא בעיקרה טענת "איני מחזיק" וטעות בסיווג, שהן טענות עובדתיות שבסמכות ועדת הערר. משלא מוצה ההליך לפני הוועדה, נמחק הרכיב בלא הכרעה לגופו, והוא שמור לעותרת לאחר מיצוי הערר. לעומת זאת, טענת היעדר הפירוט בשומה היא טענה משפטית מובהקת ולכן תוסיף להתברר בעתירה, וטענות השיהוי והפגם בתצהיר נדחו.
צרו עימנו קשר
מנורת המאור 2 תל-אביב, 6744830
טלפון :03-6326000
פקס : 077-5558582
דוא"ל : office@ma-lw.co.il
להסרה מהניוזלטר
מעוניין להסיר הרשמה מניוזלטר זה? office@ma-lw.co.il
חוות דעת משפטית
האמור מהווה סקירה בלבד ואינו מהווה תחליף לייעוץ משפטי.
לפרטים נוספים: לחץ כאן
כל הזכויות שמורות 2013 © מוסקוביץ, אזרואל – משרד עורכי דין